 Librería Samer Atenea
 Kálamo Books
 Librería Elías (Asturias)
 Librería Kolima (Madrid)
 Librería Proteo (Málaga)
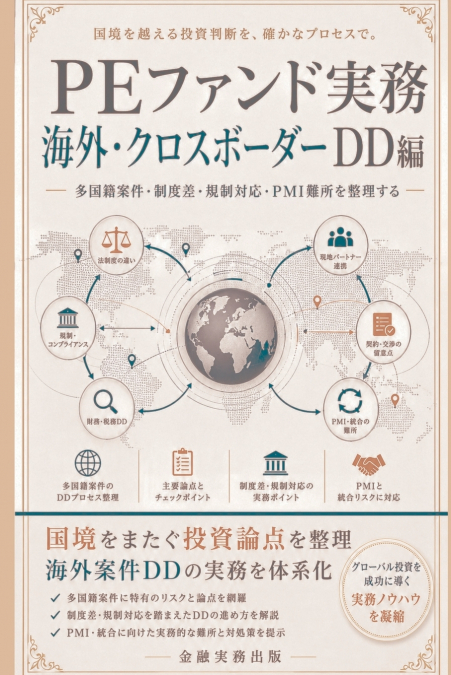
海外M&Aで最も危険なのは、「国内案件と同じ感覚で進められる」と思うことです。法制度、税制、会計基準、為替、雇用慣行、腐敗リスク、データ規制--国境を越えた瞬間、投資判断の前提は一つではなくなります。各専門家が正しい指摘をしていても、それらを投資チームが統合できなければ、ディール全体としての判断を誤ります。本書は、クロスボーダーDDを専門分野ごとのチェックリストではなく、「投資判断をつくる統合プロセス」として整理します。現地法務の指摘がクロージング条件へどう効くのか、税務ストラクチャーが投資後キャッシュフローへどう跳ねるのか、会計基準差がEBITDA比較をどう歪めるのか、労務規制がPMIのスピードをどう制約するのか。論点同士のつながりを読むことに重点を置いています。現地アドバイザーへ何を依頼し、どの論点を投資チーム自身が握り、どこで追加調査へ踏み込むべきか。海外案件特有の「情報の分断」を防ぎ、価格・契約・資金調達・PMI・Exitへ一本化するための実務フレームを提供します。外資規制、国際税務、会計・財務、為替、労務、腐敗、IT、ESGまで、海外投資の重要論点を横断的に扱います。海外投資では、条文上は可能でも実務上は時間がかかる、契約上は移転できても許認可が追いつかない、財務数値は同じ名称でも定義が違う、といったズレが頻繁に起こります。本書は、そうした「制度差の翻訳」を重視し、単なるリスク一覧ではなく、クロージング条件、価格調整、補償、資金移動、統合コスト、Exit可能性までつなげて考えます。現地専門家へ何を依頼し、どの論点を自ら確認し、どこで追加調査が必要かというプロジェクトマネジメント上の視点も持てる構成です。例えば同じEBITDAでも、会計基準の違い、リース処理、引当金、為替換算によって比較可能性は変わります。法務上は同じ株式取得でも、外資規制や許認可の承継、労働者保護の強さによってクロージング条件とPMIの難度は大きく変わります。こうした横断的なつながりを理解することが、海外案件では特に重要です。また、FCPAや英国贈賄防止法のような腐敗リスク、サイバー・データ保護、第三者代理店との取引など、買収後に親会社・ファンドへ波及し得る論点も扱います。ローカルな問題をローカルなまま見ず、投資主体全体のリスクとして捉える視点が身につきます。DD後半では、専門家から出てくる大量の論点を重要度、発生可能性、金額影響、時間軸、是正可能性で整理し、投資委員会が判断できる形へ圧縮する必要があります。本書は、その統合作業を意識して読むことで特に力を発揮します。クロスボーダー案件では、同じ言葉でも国によって意味が異なることがあります。「許認可」「雇用契約」「税務上の恒久的施設」「関連当事者取引」などは、国内実務の感覚で理解すると誤解が生じやすい領域です。本書は、用語の翻訳ではなく、制度の機能と経済的な意味を確認する姿勢を重視します。税務ストラクチャーでは、法人税率だけでなく、配当・利息の源泉税、租税条約、利子控除制限、移転価格、CFC税制などが投資後キャッシュフローを左右します。