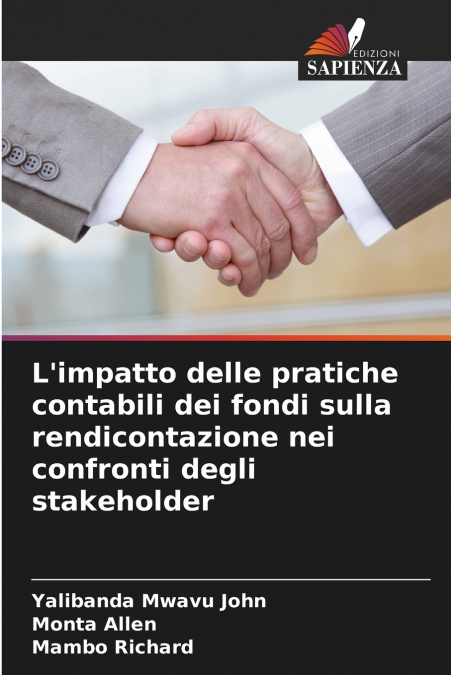
Mambo Richard / Monta Allen / Yalibanda Mwavu John
 Librería Samer Atenea
 Kálamo Books
 Librería Elías (Asturias)
 Librería Kolima (Madrid)
 Librería Proteo (Málaga)
Due fattori fondamentali hanno guidato questo studio: (1) le ONG applicavano la contabilità per fondi come richiesto dai Principi Contabili Generalmente Accettati (GAAP) che regolano le ONG; (2) tutte le ONG dovevano rendere conto a tutti i portatori di interesse. Lo studio è stato condotto tra le ONG nella città di Kampala e nei dintorni, in Uganda, e si è utilizzato un disegno di ricerca correlazionale per stabilire se esistesse una relazione significativa tra le pratiche di contabilità per fondi e il livello di responsabilità nei confronti degli stakeholder tra le organizzazioni intervistate. I dati primari sono stati raccolti tramite un questionario. I dati sono stati analizzati utilizzando statistiche descrittive, statistiche di correlazione e l’Analisi della Varianza (ANOVA). I risultati dello studio hanno indicato che, in larga misura, le ONG attuano le pratiche di contabilità per fondi, ma che non esiste una relazione significativa tra tali pratiche e il livello di responsabilità nei confronti degli stakeholder, e che esiste una forte relazione tra le pratiche di attuazione della contabilità per fondi e il giudizio del revisore; tuttavia, tale relazione non è abbastanza forte da giustificare la conclusione che le pratiche di contabilità per fondi influenzino effettivamente il livello di responsabilità delle ONG nei confronti degli stakeholder.