 Librería Samer Atenea
 Kálamo Books
 Librería Elías (Asturias)
 Librería Kolima (Madrid)
 Librería Proteo (Málaga)
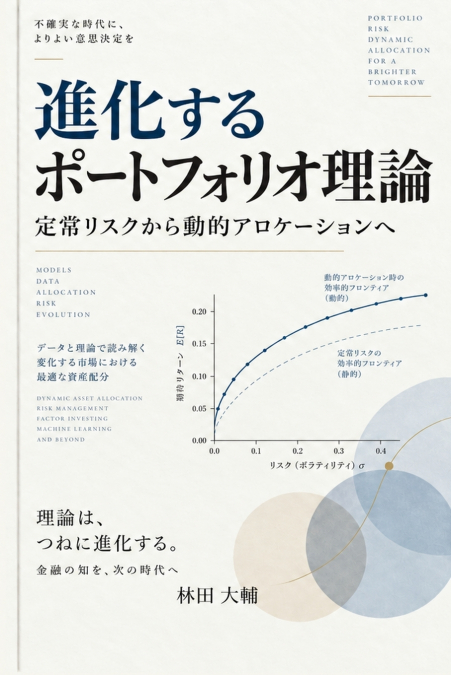
「分散投資しているから大丈夫」――その前提は、まだ通用するのか。『進化するポートフォリオ理論――定常リスクから動的アロケーションへ』は、マーコビッツの平均・分散モデルから始まる古典的ポートフォリオ理論を出発点に、現代の市場環境で求められるリスクパリティ、ファクター投資、動的アセット・アロケーション、次世代資産、Pythonによる実装までを体系的に解説する実践書です。長年、資産運用の世界では「株式と債券を分散すればリスクを抑えられる」という考え方が基本とされてきました。しかし、金融危機、パンデミック、インフレ、急激な金利上昇といった局面では、従来は異なる動きをすると考えられていた資産が同時に下落することがあります。問題は、単に「分散が足りない」ことではありません。ボラティリティは時間とともに変わる。相関も変わる。リスクプレミアムも変わる。そして、昨日の最適ポートフォリオが今日も最適とは限らない。本書は、こうした現実からポートフォリオ理論を組み直します。まず、マーコビッツの平均・分散モデルを振り返りながら、期待リターン推定の不安定性、テールリスク、相関構造の変化、非正規分布、過度に極端な最適配分など、古典モデルが実務で直面する問題を整理します。そのうえで登場するのが、資本ではなく「リスク」を配分するリスクパリティです。株式50%、債券50%という資本配分が、本当にリスクも50対50なのか。本書では、各資産のリスク寄与度を分解し、特定の資産クラスにリスクが集中していないかを確認する方法を解説します。リスクパリティ、リスク予算、最大分散ポートフォリオなど、より実務的なリスクベース配分へと議論を進めます。さらに、ファクター投資についても詳しく取り上げます。バリュー、モメンタム、品質、規模など、個別銘柄ではなく「リターンの源泉」に投資するという考え方を整理し、単一ファクターからマルチファクター戦略へ、さらに市場環境に応じた動的なファクター配分まで解説します。